高額介護合算療養費とは?制度の仕組みや計算例・申請方法をわかりやすく解説


高額介護合算療養費とは?
制度の仕組みや計算例を解説
医療費や介護サービス費の負担が増え、「毎月の支払いが家計の負担になっている」「医療費と介護費の負担をまとめて軽減できる制度はないの?」と感じている人もいるのではないでしょうか? 高額介護合算療養費は、1年間に支払った医療費と介護サービス費の自己負担額を合算し、所得や年齢に応じた限度額を超えた場合に、超過分が払い戻される制度です。 75歳以上の後期高齢者も対象となり、条件を満たせば医療費と介護費の負担を軽減できる可能性があります。 この記事では、高額介護合算療養費の仕組みや対象者、自己負担限度額、申請方法をわかりやすく解説します。 具体的な計算例をもとにいくら戻るのかも紹介するので、医療費や介護費の負担が気になる人は、ぜひ参考にしてください。
- 目次
- 高額介護合算療養費とは?制度の仕組みをわかりやすく解説
- 医療費と介護費の年間自己負担を軽減する制度
- 対象になるのは保険適用の医療費と介護サービス費
- 高額療養費・高額介護サービス費との違い
- 高額介護合算療養費の自己負担限度額はいくら?
- 70歳以上・75歳以上の後期高齢者の自己負担限度額
- 70歳未満の自己負担限度額
- 高額介護合算療養費の対象者は?後期高齢者も利用できる?
- 医療費と介護サービス費の両方を負担している
- 年間の自己負担額が自己負担限度額を超えている
- 同じ医療保険に加入している【世帯で合算する場合】
- 高額介護合算療養費を利用するといくら戻る?計算方法と計算例
- 支給額の計算方法
- 70歳以上の夫婦が利用した場合の計算例
- 70歳未満の夫婦が利用した場合の計算例
- 75歳以上で1人暮らしをしている人の計算例
- 高額介護合算療養費の申請方法と必要書類
- 加入している医療保険をもとに申請先を確認する
- 申請に必要な書類を準備する
- 申請書と必要書類を提出する
- 高額介護合算療養費に関するよくある質問
- 高額介護合算療養費は申請しなくても自動的に支給される?
- 高額介護合算療養費の申請期限はいつまで?
- 申請後いつ振り込まれる?
- 夫婦で加入している医療保険が違っても合算できる?
- 高額介護合算療養費と高額介護サービス費は併用できる?
- 家族が亡くなった後も高額介護合算療養費を申請できる?
- まとめ|高額介護合算療養費を活用して医療費と介護費の負担を軽減しよう
高額介護合算療養費とは?制度の仕組みをわかりやすく解説
高額介護合算療養費とは、医療費と介護サービス費の両方がかかる世帯の経済的な負担を軽減する制度です。
医療費や介護費には、それぞれ自己負担を軽減する制度がありますが、両方の支払いが続くと家計への負担が大きくなることもあるでしょう。
高額介護合算療養費では、医療費と介護費を年間で合算し、一定の条件を満たした場合に超過分の払い戻しを受けられます。
まずは、制度の仕組みや対象となる費用、ほかの負担軽減制度との違いを確認しておきましょう。
医療費と介護費の年間自己負担を軽減する制度
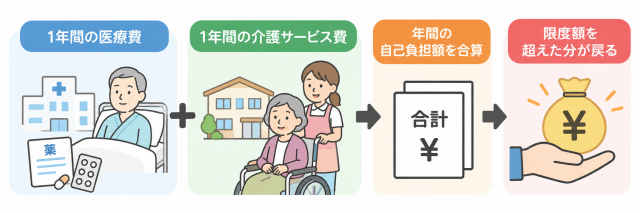
高額介護合算療養費とは、1年間に支払った医療費と介護サービス費の自己負担額を合算し、所得や年齢に応じた限度額を超えた場合に、その超過分が支給される制度です。
例えば、病院への通院や入院が続き、さらに訪問介護やデイサービスなどの介護保険サービスも利用している場合、医療費と介護費の両方が家計の負担になるでしょう。高額介護合算療養費は、このような世帯の年間の自己負担を軽減する制度です。
計算の対象となる期間は、毎年8月1日から翌年7月31日までの1年間で、この期間に負担した医療費と介護費のうち、制度の対象となる金額を合算して計算します。
ただし、計算に使用するのは、高額療養費や高額介護サービス費などによって軽減された後の自己負担額になるため、注意しましょう。
年間の自己負担限度額は年齢や所得区分によって異なるため、実際の支給額も世帯の所得区分や年間の自己負担額によって異なります。
対象になるのは保険適用の医療費と介護サービス費
高額介護合算療養費の対象となるのは、原則として医療保険や介護保険が適用される診療・サービスの自己負担額です。
具体的には、以下のような費用が対象になります。
高額介護合算療養費の対象となる費用
- 病院や診療所での診察・治療費
- 入院時の保険適用となる医療費
- 医師から処方された薬の費用
- 訪問介護や訪問看護などの利用料
- デイサービスやデイケアなどの利用料
- 特別養護老人ホームなどの介護保険サービス利用料
例えば、持病の治療で定期的に通院しながら、自宅で訪問介護を利用している人は、医療費と介護費の両方が対象になる可能性があります。
また、本人だけでなく、同じ医療保険に加入している家族の対象費用を合算できる場合もあるため、世帯全体の負担を確認することが大切です。
食費・居住費・保険適用外の費用は対象外
高額介護合算療養費では、医療機関や介護施設で支払った費用のすべてが合算対象になるわけではありません。
保険適用外の費用や日常生活にかかる費用などは原則として対象外になるため、注意しましょう。
高額介護合算療養費の対象にならない費用
- 入院中の食事代
- 差額ベッド代
- 自由診療などの保険適用外の費用
- 介護施設の食費
- 介護施設の居住費
- 日用品代や理美容代など
- 介護保険の対象外となるサービス費
例えば、介護施設に入所している場合、介護保険が適用されるサービスの自己負担額は対象になりますが、食費や居住費は原則として含まれません。
そのため、年間の医療費と介護費を計算する際は、支払った金額のうち、どの費用が制度の対象になるのかを確認する必要があります。
高額療養費・高額介護サービス費との違い
高額介護合算療養費と似た制度に、「高額療養費」と「高額介護サービス費」があります。いずれも自己負担を軽減する制度ですが、対象となる費用や計算期間が異なります。
項目 | 高額療養費 | 高額介護 | 高額介護 |
|---|---|---|---|
対象となる | 医療費 | 介護サービス費 | 医療費と |
計算期間 | 原則1か月単位 | 1か月単位 | 1年間 |
主な仕組み | 医療費の自己負担が | 介護サービス費の | 医療費と介護費を合算し、 |
高額療養費と高額介護サービス費は、それぞれ医療費と介護費の負担を軽減する制度です。
一方、高額介護合算療養費は、これらの制度を利用した後も医療費と介護費の負担が大きい場合に、年間の自己負担額を合算して負担を軽減します。
つまり、高額療養費や高額介護サービス費によって毎月の負担が軽減されていても、1年間の合計額が高額になる場合に、高額介護合算療養費によって追加の払い戻しが受けられるのです。
医療費と介護費の両方がかかっている世帯では、それぞれの制度だけでなく、高額介護合算療養費の対象になるかも確認しておきましょう。
※2:厚生労働省|高額療養費制度を利用される皆さまへ
※3:厚生労働省|高額介護サービス費の負担限度額が見直されます
高額介護サービス費とは?上限額・いくら戻るか・申請方法を解説
高額療養費制度を徹底解説!自己負担限度額は?対象外の費用はある?
65歳以上の高齢者が受け取れる給付金や支援金をまとめて紹介!
高額介護合算療養費の自己負担限度額はいくら?
高額介護合算療養費の自己負担限度額は、年齢や所得区分によって異なります。
70歳未満と70歳以上、それぞれの自己負担限度額を確認してみましょう。75歳以上の後期高齢者についても解説します。
70歳以上・75歳以上の後期高齢者の自己負担限度額
70歳以上の人の年間自己負担限度額は所得区分に応じて6段階に分かれており、75歳以上で後期高齢者医療制度に加入している人にも、同じ年間自己負担限度額が適用されます。
■70歳以上・75歳以上の後期高齢者の自己負担限度額
所得区分 | 所得の目安 | 年間の自己負担限度額 |
|---|---|---|
現役並み所得Ⅲ | 課税所得690万円以上 | 212万円 |
現役並み所得Ⅱ | 課税所得380万円以上 | 141万円 |
現役並み所得Ⅰ | 課税所得145万円以上 | 67万円 |
一般 | 現役並み所得者 | 56万円 |
低所得Ⅱ | 世帯全員が | 31万円 |
低所得Ⅰ | 世帯全員が | 19万円 |
所得区分は単純な年収だけで決まるものではなく、課税所得や世帯の状況などによって判定されます。
また、低所得Ⅰの年間自己負担限度額は原則19万円ですが、介護サービスを利用する人が複数いる世帯では、計算上の取り扱いによって31万円が適用される場合があります。
所得区分や自己負担限度額の判定には細かな条件があるため、自分がどの区分に該当するのかわからない場合は、加入している医療保険者や市区町村の担当窓口で確認しましょう。
70歳未満の自己負担限度額
70歳未満の自己負担限度額は、所得区分に応じて5段階に分かれています。
国民健康保険に加入している場合は、基礎控除後の総所得金額等をもとに所得区分が判定されます。会社員などが加入する健康保険では、標準報酬月額などをもとに所得区分が決まるため、国民健康保険とは判定方法が異なります。
■70歳未満の自己負担限度額
所得区分 | 基礎控除後の | 年間の |
|---|---|---|
ア | 901万円超 | 212万円 |
イ | 600万円超 | 141万円 |
ウ | 210万円超 | 67万円 |
エ | 210万円以下 | 60万円 |
オ | 住民税非課税世帯 | 34万円 |
70歳以上の人と70歳未満の人が同じ医療保険に加入している場合は、年齢によって計算方法が異なるため、注意が必要です。
なお、70歳未満の医療費は、原則として1か月に同じ医療機関で支払った自己負担額が21,000円以上の場合に合算できます。
ただし、医科と歯科、入院と外来はそれぞれ分けて計算するなど、合算には一定の条件があります。そのため、年間に支払った医療費のすべてが高額介護合算療養費の計算対象になるとは限りません。
対象となる医療費の範囲や計算方法がわからない場合は、加入している医療保険者に確認しましょう。
高額介護合算療養費の対象者は?後期高齢者も利用できる?
高額介護合算療養費制度を利用するためには、主に以下の3つの条件を満たす必要があります。
高額介護合算療養費制度の対象者
- 医療費と介護サービス費の両方を負担している
- 年間の自己負担額が自己負担限度額を超えている
- 原則として同じ医療保険に加入している
それぞれの条件について、詳しく確認していきましょう。
医療費と介護サービス費の両方を負担している
1つ目の条件は、医療保険と介護保険の両方で、制度の対象となる自己負担が発生していることです。
例
病院への通院とデイサービスの利用を続けている
入院による医療費と訪問介護の利用料を負担している
夫が医療機関を受診し、妻が介護保険サービスを利用している
上記のように、1人で医療費と介護費の両方を支払っている場合だけでなく、同じ医療保険に加入する家族がそれぞれ負担している場合も対象になる可能性があります。
一方で、医療費だけを負担している場合や、介護サービス費だけを負担している場合は、原則として高額介護合算療養費の対象にはなりません。
医療費のみの負担が大きい場合は「高額療養費」、介護サービス費のみの負担が大きい場合は「高額介護サービス費」の対象になる可能性があるため、それぞれの制度を確認しましょう。
年間の自己負担額が自己負担限度額を超えている
2つ目の条件は、対象となる医療費と介護サービス費の年間自己負担額が、定められた限度額を超えていることです。
高額介護合算療養費の計算期間は、毎年8月1日から翌年7月31日までの1年間です。この期間に支払った対象費用を合算して判定します。
例えば、70歳以上で一般所得区分に該当する世帯の場合、年間の自己負担限度額は56万円のため、医療費と介護サービス費の対象となる自己負担額が合計70万円の場合は、限度額との差額である14万円が支給対象となります。
一方で、年間の自己負担額が50万円の場合は、56万円の限度額を超えていないため、支給対象にはなりません。
また、限度額を超えていても、超過額が500円以下の場合は支給されない点にも注意が必要です。
なお、年間の自己負担額が自己負担限度額を超えているかどうかは、医療費や介護費の支払総額ではなく、制度の対象となる自己負担額をもとに判断します。
同じ医療保険に加入している【世帯で合算する場合】
3つ目の条件は、世帯で合算する場合は、同じ医療保険に加入していることです。
そのため、同じ家に住んでいる家族であっても、加入している医療保険が異なる場合は、原則として合算できません。
例
夫が国民健康保険、妻が後期高齢者医療制度に加入している場合は、それぞれの医療費と介護サービス費を合算できない
75歳になるとそれまで加入していた国民健康保険や会社の健康保険などから後期高齢者医療制度へ移行しますが、夫婦ともに後期高齢者医療制度に加入しており、同じ世帯に属する場合は、対象となる自己負担額を合算できる可能性があります。
家族の加入状況や医療保険の変更によって計算方法が異なるため、対象になるか判断が難しい場合は、加入している医療保険者や市区町村の担当窓口で確認することをおすすめします。
高額介護合算療養費を利用するといくら戻る?計算方法と計算例
高額介護合算療養費では、医療費と介護サービス費の年間自己負担額が限度額を超えた場合、その超過分が支給されます。
ただし、実際に戻ってくる金額は、世帯の所得区分や医療費・介護費の負担額によって異なります。
ここでは、基本的な計算方法と具体的な計算例を紹介します。
支給額の計算方法
高額介護合算療養費の支給額は、対象となる医療費と介護サービス費の年間自己負担額から、所得区分に応じた自己負担限度額を差し引いて計算します。
■高額介護合算療養費の支給額の計算式
【年間の医療費と介護サービス費の対象となる自己負担額の合計】-【年間の自己負担限度額】
計算する際は、以下の順番で確認するとわかりやすいでしょう。
計算手順
- 1年間に支払った医療費のうち、制度の対象となる自己負担額を確認する
- 1年間に支払った介護サービス費のうち、制度の対象となる自己負担額を確認する
- 医療費と介護サービス費の自己負担額を合算する
- 所得区分に応じた年間の自己負担限度額を差し引く
なお、医療費と介護サービス費の自己負担額は、高額療養費や高額介護サービス費による軽減後の金額で計算します。
70歳以上の夫婦が利用した場合の計算例
ここでは、70歳以上の夫婦が利用した場合を例に計算してみましょう。なお、医療費と介護サービス費は、それぞれの負担軽減制度が適用された後の金額とします。
■前提条件
・夫婦ともに75歳以上で後期高齢者医療制度に加入している
・所得区分が「一般」
・年間の自己負担限度額:56万円
・夫の医療費:30万円
・妻の介護サービス費:40万円
・自己負担額の合計:70万円
上記のケースの場合、「70万円-56万円」=14万円となり、申請することにより、14万円の払い戻しを受けられることになります。
なお、14万円がまとめて振り込まれるとは限らず、医療保険と介護保険のそれぞれから、負担額に応じた金額が支給されることもあります。
70歳未満の夫婦が利用した場合の計算例
次は、70歳未満の夫婦を例に計算してみましょう。
なお、医療費と介護サービス費は、それぞれの負担軽減制度が適用された後の金額とし、医療費は70歳未満の合算条件を満たしているものとします。
■前提条件
・夫婦ともに60代で国民健康保険に加入している
・所得区分は「エ」
・年間の自己負担限度額:60万円
・夫の医療費:35万円
・妻の介護サービス費:40万円
・自己負担額の合計:75万円
上記のケースの場合、「75万円-60万円」=15万円となり、申請することにより、15万円の払い戻しを受けられることになります。
ただし、70歳未満の場合、医療費は原則として1か月・1医療機関あたりの自己負担額が21,000円以上であることなど、合算するための条件がある点に注意が必要です。
75歳以上で1人暮らしをしている人の計算例
次に、75歳以上で1人暮らしをしている場合の例を計算してみましょう。
医療費と介護サービス費は、それぞれの負担軽減制度が適用された後の金額とします。
■前提条件
・78歳で1人暮らしをしている
・後期高齢者医療制度に加入している
・所得区分は「低所得Ⅱ」
・年間の自己負担限度額:31万円
・医療費:15万円
・介護サービス費:25万円
・自己負担額の合計:40万円
上記のケースの場合、「40万円-31万円」=9万円となり、申請することにより、9万円の払い戻しを受けられることになります。
このように、1人暮らしの場合でも、医療費と介護サービス費の年間自己負担額が限度額を超えていれば、高額介護合算療養費の支給対象となります。
高額介護合算療養費の申請方法と必要書類
高額介護合算療養費の払い戻しを受けるためには、原則として加入している医療保険者への申請が必要です。
申請方法
- 加入している医療保険をもとに申請先を確認する
- 申請に必要な書類を準備する
- 申請書と必要書類を提出する
必要書類や申請方法は加入先の医療保険者によって異なるため、事前に確認しておくと手続きをスムーズに進められます。
加入している医療保険をもとに申請先を確認する
まずは、自分が加入している医療保険を確認し、申請を受け付けている窓口を確認しましょう。
高額介護合算療養費の申請先は、原則として計算期間の最終日である7月31日時点に加入していた医療保険者です。
主な医療保険ごとの申請先
- 国民健康保険→市区町村の国民健康保険担当窓口
- 後期高齢者医療制度→市区町村の後期高齢者医療担当窓口など
- 健康保険組合→加入している健康保険組合
- 全国健康保険協会(協会けんぽ)→協会けんぽの各都道府県支部
なお、国民健康保険や後期高齢者医療制度では、支給対象となる可能性がある人に対して、申請書や案内通知が送られてくる場合もあります。
ただし、すべての対象者に通知が届くとは限りません。年間の医療費と介護費の負担が大きい場合は、自分から問い合わせることも大切です。
申請に必要な書類を準備する
申請先を確認したら、必要書類を準備しましょう。
高額介護合算療養費の申請では、一般的に以下のような書類が必要になります。
必要書類
- 高額介護合算療養費の支給申請書
- 本人確認書類
- 振込先口座がわかるもの
- 医療保険の資格情報がわかるもの(資格確認書など)
計算期間中に転居した場合や加入先の医療保険が変わった場合は、自己負担額証明書が必要になることがあります。
また、本人以外の家族が代理で申請する場合は、委任状などの追加書類が必要になることもあります。
必要書類は医療保険者や申請者の状況によって異なるため、申請前に確認しておきましょう。
申請書と必要書類を提出する
必要書類がそろったら、加入している医療保険者が指定する方法で申請します。
申請方法は医療保険者によって異なりますが、主に窓口への持参や郵送などで受け付けています。
支給が決定すると、支給決定通知書などが届き、指定した口座へ払い戻し金が振り込まれる流れです。
申請から振込までの期間も医療保険者によって異なるため、詳しい支給時期は申請先の担当窓口で確認しましょう。
高額介護合算療養費に関するよくある質問
最後に、高額介護合算療養費に関するよくある質問を紹介します。
高額介護合算療養費は申請しなくても自動的に支給される?
高額介護合算療養費は、原則として申請が必要な制度です。
国民健康保険や後期高齢者医療制度では、支給対象になる可能性がある人に対して、申請書や案内通知が送付される場合がありますが、案内が届いたからといって、自動的に払い戻しが行われるわけではありません。
また、計算期間中に転居した人や加入する医療保険が変わった人などは、支給対象であっても案内が届かないことがあります。
年間の医療費と介護費の負担が大きい場合は、通知の有無にかかわらず、加入している医療保険者に確認しましょう。
高額介護合算療養費の申請期限はいつまで?
高額介護合算療養費の申請期限は、原則として2年間です。
計算期間は毎年8月1日から翌年7月31日までの1年間で、申請期限はこの計算期間をもとに定められます。
例えば、2025年8月1日から2026年7月31日までに負担した医療費と介護サービス費については、原則として2026年8月1日から2年間が申請できる期間の目安になります。
ただし、実際の時効の起算日や申請期限は、加入している医療保険や支給手続きの状況によって異なる場合があります。
申請期限を過ぎると払い戻しを受けられなくなる可能性があるため、対象になると思われる場合は、早めに加入している医療保険者へ確認しましょう。
申請後いつ振り込まれる?
高額介護合算療養費の振込時期は、加入している医療保険や申請状況によって異なります。
申請後は、医療保険者と介護保険者が年間の自己負担額を確認し、支給額を計算するため、払い戻しまでに数か月かかる場合があります。
また、医療保険者と介護保険者の両方から支給される場合は、それぞれの振込日が異なることもあります。
支給が決定すると通知書などが届くため、記載されている支給額や振込予定日を確認しましょう。
申請から時間が経過しても通知が届かない場合は、申請先の医療保険者に問い合わせてみてください。
夫婦で加入している医療保険が違っても合算できる?
夫婦で加入している医療保険が異なる場合は、原則として医療費と介護サービス費を合算できません。
例えば、夫が国民健康保険、妻が後期高齢者医療制度に加入している場合、夫婦の自己負担額をまとめて計算することはできないため、注意が必要です。
ただし、それぞれの医療保険の加入者について、医療費と介護サービス費の両方に対象となる自己負担があり、年間の自己負担額が自己負担限度額を超えていれば、個別に支給対象となる可能性があります。
なお、計算期間中に75歳になって後期高齢者医療制度へ移行した場合は、以前加入していた医療保険での自己負担額を、所定の手続きにより計算に含められる場合があります。
高額介護合算療養費と高額介護サービス費は併用できる?
高額介護合算療養費と高額介護サービス費は、併用可能です。
高額介護サービス費は、1か月に支払った介護保険サービスの自己負担額が限度額を超えた場合に、その超過分を支給する制度です。
一方、高額介護合算療養費は、1年間の医療費と介護サービス費を合算して負担を軽減する仕組みになっています。
両方の制度に該当する場合は、まず高額介護サービス費による払い戻しを受け、その後に残った介護サービス費の自己負担額を高額介護合算療養費の計算に使用します。
例えば、介護サービス費の年間支払額が50万円で、高額介護サービス費として10万円の払い戻しを受けた場合、高額介護合算療養費の計算に使用する介護費は40万円です。
このように、2つの制度を併用することで、介護費だけでなく、医療費を含めた年間の自己負担を軽減できる可能性があります。
家族が亡くなった後も高額介護合算療養費を申請できる?
高額介護合算療養費の支給対象となる人が亡くなった場合でも、相続人などが申請できることがあります。
例えば、亡くなった家族が生前に医療費と介護サービス費を負担しており、制度の支給条件を満たしていた場合は、未支給分について申請できる可能性があります。
ただし、申請できる人や必要書類、振込先の取り扱いなどは、加入していた医療保険によって異なり、一般的には以下のような書類が必要になります。
主な必要書類
- 亡くなった人との続柄が確認できる戸籍謄本など
- 相続人の本人確認書類
- 相続人名義の振込先口座がわかるもの
- 申立書や誓約書など、医療保険者が指定する書類
なお、亡くなった時期によっては、通常の年間計算とは異なる取り扱いになる場合もあります。
家族が亡くなった後に高額介護合算療養費の申請を検討する場合は、亡くなった人が加入していた医療保険者に、申請できるかどうかや必要な手続きを確認しましょう。
まとめ|高額介護合算療養費を活用して医療費と介護費の負担を軽減しよう
高額介護合算療養費は、1年間に負担した医療費と介護サービス費の合計が、所得や年齢に応じた限度額を超えた場合に、その超過分が支給される制度です。
75歳以上の後期高齢者医療制度に加入している人も対象となり、夫婦や家族で医療費と介護費を負担している場合だけでなく、1人暮らしの人も利用できる可能性があります。
ただし、制度を利用するには一定の条件があり、原則として加入している医療保険者への申請が必要です。
医療費や介護サービス費の負担が大きい場合は、年間の自己負担額と所得区分に応じた限度額を確認し、支給対象になるか調べてみましょう。
申請方法や必要書類がわからない場合は、市区町村の担当窓口や加入している医療保険者に相談し、利用できる制度を確認して、家計の負担軽減につなげましょう。
参考資料
内閣府ホームページ|高額介護合算療養費制度 概要
厚生労働省|高額療養費制度を利用される皆さまへ
厚生労働省|高額介護サービス費の負担限度額が見直されます


この記事の監修者
岡地 綾子 【ファイナンシャル・プランナー】
2級ファイナンシャル・プランニング技能士。 年金制度や税金制度など、誰もが抱える身近な問題の相談業務を行う。 得意分野は、生命保険・老後の生活設計・教育資金の準備・家計の見直し・相続など。


