高額介護サービス費とは?上限額・いくら戻るか・申請方法を解説


高額介護サービス費とは
施設入所費用も含まれる?
介護保険サービスを利用している人の中には「介護費用はどこまで負担すればいい?」「高額介護サービス費を利用するといくら戻る?」と気になる人も多いのではないでしょうか? 高額介護サービス費とは、1ヶ月に支払った介護保険サービスの自己負担額が、所得などに応じて決められた上限額を超えた場合に、超過分が支給される制度です。ただし、施設入所中の食費や居住費など、支給の対象にならない費用もあります。 この記事では、高額介護サービス費の対象となる費用や自己負担上限額、いくら戻るのかを計算例とともに解説します。 申請方法やいつ振り込まれるのか、2026年8月に変更された所得の判定基準についても紹介するので、介護費用の負担が気になる人はぜひ参考にしてください。
- 目次
- 高額介護サービス費とは?
- 1ヶ月の介護サービス費が上限を超えると超過分が支給される制度
- 介護サービスの自己負担割合とは別に上限額が決められている
- 特定入所者介護サービス費との違い
- 高額療養費制度との違い
- 高額医療・高額介護合算療養費制度の対象になる場合もある
- 高額介護サービス費の対象になる費用とは?
- 対象となるのは介護保険が適用されるサービスの自己負担分
- 施設入所中の食費・居住費・日常生活費などは対象にならない
- 高額介護サービス費の自己負担上限額はいくら?
- 自己負担上限額は所得や世帯の状況によって異なる
- 2026年8月から低所得者の判定基準が82万6,500円以下に変更された
- 高額介護サービス費を利用するといくら戻る?
- 一般的な課税世帯で一人が介護サービスを利用しているケース
- 住民税非課税の一人暮らしのケース
- 夫婦で介護サービスを利用しているケース
- 高額介護サービス費の申請方法
- 対象になると市区町村から申請書が届くケースが多い
- 必要書類を準備する
- 自治体指定の方法で申請する
- 初回申請後は自動で振り込まれる自治体も多い
- 高額介護サービス費に関するよくある質問
- 高額介護サービス費は誰でも利用できる?
- 老人ホームの食費や居住費も対象になる?
- 高額介護サービス費はいつ振り込まれる?
- 高額介護サービス費と高額医療・高額介護合算療養費制度は併用できる?
- 高額介護サービス費の申請書が届かない場合はどうすればいい?
- 高額介護サービス費の申請期限はいつまで?
- 高額介護サービス費を活用して介護費用の負担を抑えよう
高額介護サービス費とは?
高額介護サービス費は、介護保険サービスを利用する人の自己負担を軽減するための制度です。
介護保険には、高額介護サービス費以外にも費用負担を軽減する制度があります。それぞれ対象となる費用や計算期間などが異なるため、まずは高額介護サービス費の仕組みと関連する制度との違いを確認しておきましょう。
1ヶ月の介護サービス費が上限を超えると超過分が支給される制度
高額介護サービス費とは、1ヶ月に支払った介護保険サービスの自己負担額が、所得区分などに応じて決められた上限額を超えた場合に、超過分が支給される制度です。
介護保険サービスの利用が増えると、毎月支払う自己負担額も大きくなる可能性がありますが、高額介護サービス費はそのような場合の負担を軽減する目的で設けられています。
上限額は一律ではなく、本人や世帯の所得状況などによって異なります。また、同じ世帯で複数の人が介護保険サービスを利用している場合は、対象となる自己負担額を世帯で合算できるケースもあります。
ただし、介護にかかった費用のすべてが高額介護サービス費の対象になるわけではありません。施設入所中の食費や居住費、日常生活費などは原則として対象外です。
対象となる費用や自己負担上限額、実際にいくら戻るのかについては、後ほど詳しく解説します。
介護サービスの自己負担割合とは別に上限額が決められている
介護保険サービスを利用した際は、原則としてサービス費用の1~3割を利用者が負担します。自己負担割合は、本人の所得などによって決まる仕組みです。
一方、高額介護サービス費の自己負担上限額は、介護サービスを利用する際の「1割・2割・3割」という負担割合とは別に設定されています。
例えば、介護サービスの自己負担割合が1割だからといって、高額介護サービス費の上限額が一律に決まる訳ではなく、本人や世帯の所得状況などをもとに、1ヶ月あたりの上限額が決まります。
そのため、「介護サービスを何割負担するのか」と「1ヶ月の自己負担がいくらまでになるのか」は分けて確認することが大切です。
介護保険の自己負担割合について詳しく知りたい人は、以下の記事も参考にしてください。
今さら聞けない!介護保険制度とは?仕組みや保険料を徹底解説!
特定入所者介護サービス費との違い
特定入所者介護サービス費は、一定の要件を満たす人が介護保険施設などを利用する際に、食費や居住費の負担が軽減される制度です。
高額介護サービス費では、原則として施設入所中の食費や居住費は含まれませんが、特定入所者介護サービス費では、所得や資産などの要件を満たす人に対して食費・居住費の負担限度額が設定され、限度額を超える分が介護保険から給付されます。
そのため、施設入所による費用負担が大きい場合は、高額介護サービス費だけでなく、特定入所者介護サービス費の対象になるかも確認しておくとよいでしょう。
介護施設で必要になる費用については、以下の記事でも詳しく解説しています。
介護にかかる費用はどれくらい?在宅・施設・介護度別の平均額を紹介
※1:厚生労働省|令和6年8月からの特定入所者介護(予防)サービス費の見直しに係る周知への協力依頼について
高額療養費制度との違い
高額療養費制度は、1ヶ月に支払った医療費の自己負担額が上限を超えた場合に、超過分が支給される制度です。
高額介護サービス費と名称や仕組みが似ていますが、対象となる費用に違いがあります。
高額介護サービス費は介護保険サービスの自己負担が対象となるのに対し、高額療養費制度では、医療保険が適用される医療費の自己負担が対象になります。
例えば、病院での診察や治療による医療費が高額になった場合は、高額療養費制度の対象になる可能性があります。
高額療養費制度の上限額や申請方法については、以下の記事で詳しく解説しています。
高額療養費制度を徹底解説!自己負担限度額は?対象外の費用はある?
高額医療・高額介護合算療養費制度の対象になる場合もある
医療費と介護費の両方を負担している世帯では、「高額医療・高額介護合算療養費制度」の対象になる場合があります。
高額介護サービス費と高額療養費制度は、それぞれ介護費と医療費について1ヶ月単位で自己負担を軽減する制度です。
一方、高額医療・高額介護合算療養費制度では、医療保険と介護保険の自己負担額を、原則として8月から翌年7月までの1年間で合算します。そして、合算した金額が所得区分に応じた自己負担限度額を超えた場合、超過分が支給される仕組みになっています。
そのため、高額介護サービス費や高額療養費制度を利用しても医療費と介護費の負担が大きい世帯は、高額医療・高額介護合算療養費制度についても確認してみましょう。
※3:厚生労働省|高額介護サービス費の負担限度額が見直されます
※4:生命保険文化センター|公的介護保険で自己負担額が高額になった場合の軽減措置とは?
※5:厚生労働省|高額医療・高額介護合算療養費制度について
高額介護サービス費の対象になる費用とは?
高額介護サービス費の対象になるのは、介護保険が適用されるサービスを利用した際に支払う自己負担額です。
ただし、介護サービスに関連して支払った費用のすべてが計算に含まれる訳ではありません。施設の食費や居住費など、対象外となる費用もあるため、どこまで計算に含まれるのか確認しておきましょう。
対象となるのは介護保険が適用されるサービスの自己負担分
高額介護サービス費の対象となるのは、介護保険が適用されるサービスの自己負担分です。
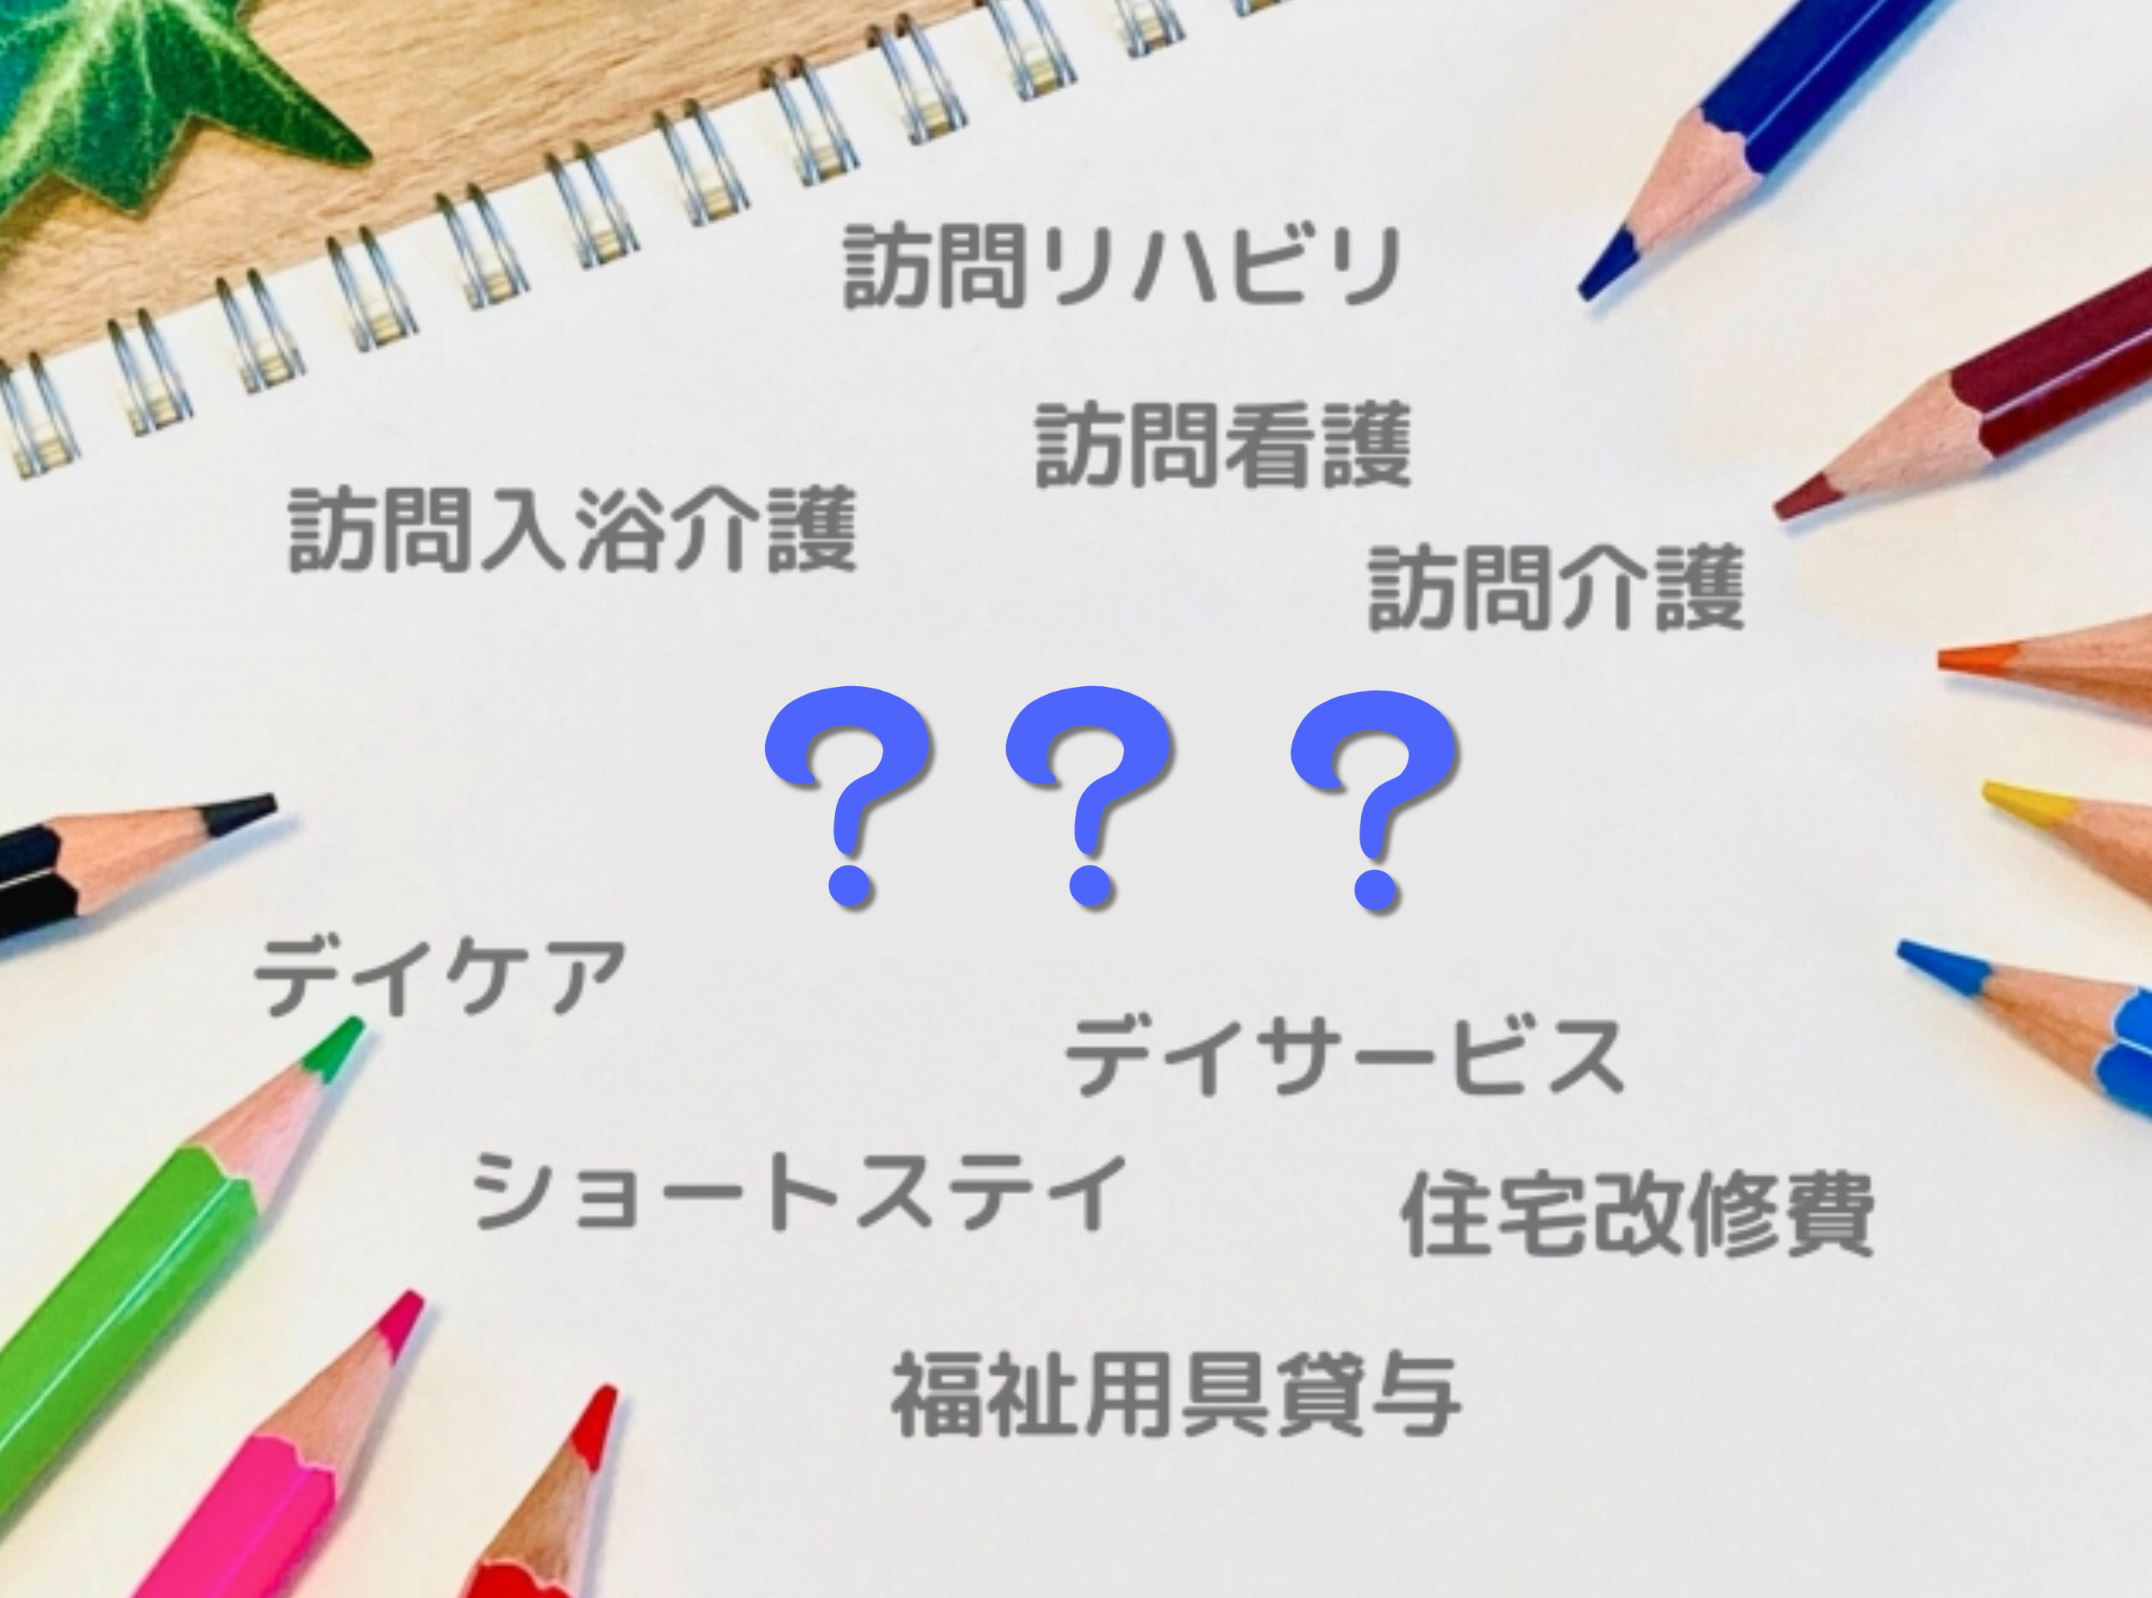
主な対象サービスには、以下のようなものがあります。
高額介護サービス費の対象となる費用
- 訪問介護
- 訪問入浴介護
- 訪問看護
- 通所介護(デイサービス)
- 通所リハビリテーション(デイケア)
- 短期入所生活介護(ショートステイ)
- 短期入所療養介護
- 特別養護老人ホームなどの施設サービス
毎月支払っている介護費用の総額ではなく、「介護保険が適用されたサービスの自己負担額」を基準に考えることがポイントです。
施設入所中の食費・居住費・日常生活費などは対象にならない
介護保険施設への入所やショートステイでは、介護サービス費以外にも食費や居住費などがかかりますが、これらの費用は高額介護サービス費の対象外です。
また、福祉用具購入費や住宅改修費なども対象に含まれません。
福祉用具の購入や住宅改修は一定の条件のもとで介護保険の給付を受けられますが、高額介護サービス費とは別の仕組みで支給されます。
主な対象外費用は以下のとおりです。
■高額介護サービス費の対象外となる費用
費用 | 具体例 |
|---|---|
食費 | 介護保険施設やショートステイ |
居住費・滞在費 | 介護保険施設の居住費や |
日常生活費 | 理美容代や身の回りの品など、 |
福祉用具購入費 | 腰掛便座や入浴補助用具など、 |
住宅改修費 | 手すりの取り付けや段差の |
区分支給限度基準額を | 要介護度ごとに定められた |
特に注意しておきたいのが、区分支給限度基準額を超えて介護サービスを利用した場合です。
居宅サービスなどには要介護度に応じた支給限度額があり、その範囲を超えたサービス費は原則として全額自己負担となります。この超過分も、高額介護サービス費の計算には含まれません。
毎月の介護費用が高額になっている場合は、請求書や領収書などを見ながら、介護保険サービスの自己負担分と食費・居住費などを分けて確認すると、高額介護サービス費の対象になる金額を把握しやすくなります。
高額介護サービス費の自己負担上限額はいくら?
高額介護サービス費では、1ヶ月に支払った介護サービス費の自己負担額に上限が設けられており、上限額を超えた場合は、申請することで超過した分が高額介護サービス費として支給されます。
自己負担上限額は一律ではなく、所得や世帯の課税状況などによって異なります。
また、世帯単位で上限額が設定される区分と、個人の上限額が設けられている区分があるため、自分がどこに該当するのか確認しておくことが大切です。
自己負担上限額は所得や世帯の状況によって異なる
高額介護サービス費の1ヶ月あたりの自己負担上限額は、所得が高い世帯ほど高く設定されています。
主な所得区分と上限額は、以下のとおりです。
所得区分 | 1ヶ月の自己負担上限額 |
|---|---|
課税所得 | 140,100円(世帯) |
課税所得 | 93,000円(世帯) |
市町村民税課税で | 44,400円(世帯) |
世帯の全員が | 24,600円(世帯) |
世帯の全員が | 24,600円(世帯) 15,000円(個人) |
生活保護を | 15,000円(個人) |
同じ世帯に介護サービスを利用している人が複数いる場合は、対象となる自己負担額を合算して計算します。
例えば、上限額が44,400円の世帯で、夫婦それぞれが介護保険サービスを利用している場合は、夫婦の対象となる自己負担額を合算して判定します。合計額が上限を超えた場合は、超過分が高額介護サービス費の支給対象になります。
一方、低所得者の一部には月15,000円の個人上限も設けられているため、世帯全体の上限だけでなく、利用者本人の所得状況も確認することが大切です。
2026年8月から低所得者の判定基準が82万6,500円以下に変更された
2026年8月から、低所得者に設けられている、月15,000円の個人上限が適用される区分を判断する所得基準が変更されています。
ここで注意しておきたいのが、「自己負担上限額そのものが82万6,500円になった」という意味ではないことです。
82万6,500円は、高額介護サービス費の自己負担上限額ではなく、低所得者の所得区分を判断するために用いられる基準額です。
市町村民税非課税世帯のうち、本人の「公的年金等収入金額」と「その他の合計所得金額」の合計が82万6,500円以下の場合、月15,000円の個人上限が適用される区分に該当します。
従来、この所得基準は80万9,000円以下でしたが、2026年8月から82万6,500円以下へ変更されました。
つまり、変更されたのは「15,000円」という自己負担上限額ではなく、その上限額が適用される人を判断する所得基準になります。
高額介護サービス費を利用する際は、上限額だけを見るのではなく、世帯の課税状況や本人の年金収入、その他の所得を含めて、自分がどの所得区分に該当するのか確認しましょう。
※6:介護保険最新情報 Vol.1532 令和8年7月31日
高額介護サービス費を利用するといくら戻る?
高額介護サービス費で支給される金額は、1ヶ月に支払った対象となる介護サービスの自己負担額と、所得区分に応じた自己負担上限額によって決まります。
高額介護サービス費の計算方法
- 対象となる自己負担額-自己負担上限額
ここからは、具体的なケースごとの支給額を見ていきましょう。
一般的な課税世帯で一人が介護サービスを利用しているケース
まずは、市町村民税課税世帯で、高所得者向けの区分に該当しない場合のケースを確認してみましょう。
前提条件
- 市町村民税課税世帯で、高所得者向けの区分に該当しない
- 1ヶ月の自己負担額は60,000円
1ヶ月の自己負担上限額は44,400円
高額介護サービス費で支給される金額は「60,000円-44,400円」=15,600円
このケースでは15,600円が高額介護サービス費として支給され、最終的な自己負担額は44,400円となります。
住民税非課税の一人暮らしのケース
次は、住民税が非課税の一人暮らしのケースを確認してみましょう。
前提条件
- 住民税が非課税で一人暮らし
- 公的年金等収入金額とその他の合計所得金額の合計が82万6,500円以下
1ヶ月の自己負担額は36,000円
1ヶ月の自己負担上限額は15,000円
高額介護サービス費で支給される金額は「36,000円-15,000円」=21,000円
このケースでは21,000円が高額介護サービス費として支給され、最終的な自己負担額は15,000円となります。
夫婦で介護サービスを利用しているケース
同じ世帯で夫婦が介護保険サービスを利用している場合は、それぞれの対象となる自己負担額を合算して、高額介護サービス費の対象になるかを判定します。
前提条件
- 夫婦で介護サービスを利用している
- 夫の自己負担額は35,000円
- 妻の自己負担額は25,000円
1ヶ月の自己負担額の合計は、「35,000円+25,000円」=60,000円
高額介護サービス費で支給される金額は「60,000円-44,400円」=15,600円
このケースでは15,600円が高額介護サービス費として支給され、最終的な自己負担額は、世帯で44,400円となります。
このケースのように、一人あたりの自己負担額が上限に達していなくても、同じ世帯で介護サービスを利用している人の負担を合算すると、高額介護サービス費の対象になる場合があります。
夫婦など複数の家族が介護サービスを利用している世帯では、一人ずつの金額だけでなく、世帯全体の自己負担額も確認しておきましょう。
高額介護サービス費の申請方法
高額介護サービス費の支給を受けるためには、原則として市区町村への申請が必要です。
対象になると市区町村から申請書や案内が届くケースが多いため、まずは届いた書類の内容を確認しましょう。
申請方法や必要書類、支給までの期間などは自治体によって異なりますが、一般的には、以下のような流れで手続きを進めます。
高額介護サービス費の申請方法の流れ
- 介護サービスを利用する
- 1ヶ月の自己負担額が上限額を超える
- 市区町村から案内や申請書が届く
- 必要書類を準備して初回申請を行う
- 市区町村による審査
- 指定した口座へ高額介護サービス費が振り込まれる
それぞれの手続きについて詳しく確認していきましょう。
対象になると市区町村から申請書が届くケースが多い
1ヶ月に支払った介護サービス費の自己負担額が上限を超えると、市区町村から高額介護サービス費の申請書や支給に関する案内が届くケースがあります。
案内が届く時期は自治体によって異なります。サービスを利用した月からおおむね2ヶ月後に案内を送付する自治体がある一方、3~4ヶ月程度かかる自治体もあります。
また、申請後の振込時期も自治体や審査状況によって変わります。具体的な支給予定日は、市区町村から届く支給決定通知書などで確認してください。
自己負担上限額を超えていると思われるのに案内が届かない場合は、住んでいる市区町村の介護保険担当窓口へ問い合わせると確認できます。
必要書類を準備する
高額介護サービス費の申請書が届いたら、案内に記載されている必要書類を確認して準備しましょう。
主な必要書類
- 高額介護サービス費の支給申請書
- 振込先となる金融機関の口座情報がわかるもの
- 介護保険被保険者証
- 本人確認書類
- 介護保険サービスの領収書
必要書類は自治体や申請する人の状況によって異なり、領収書の提出が不要な場合もあります。すべてを準備するのではなく、市区町村から届いた案内や自治体の公式サイトを確認したうえで、指定された書類を用意しましょう。
本人による手続きが難しく、家族などが申請する場合には、委任状などの追加書類を求められる場合もあります。
自治体指定の方法で申請する
必要書類を準備したら、住んでいる市区町村が指定する方法で高額介護サービス費を申請します。
窓口への提出や郵送による申請のほか、自治体によってはマイナポータルなどを利用した電子申請に対応している場合もあります。
利用できる申請方法は市区町村ごとに異なるため、自治体から届いた案内や公式サイトで確認しましょう。
インターネットで調べる場合は、「自分が住んでいる市区町村名+高額介護サービス費」と検索すると、自治体の申請案内を見つけやすくなります。
申請後は市区町村による審査が行われ、支給が決定すると指定した金融機関の口座へ高額介護サービス費が振り込まれます。
初回申請後は自動で振り込まれる自治体も多い
高額介護サービス費の対象になるたびに、申請が必要なのか気になる人もいるでしょう。
自治体によっては、一度申請して振込先の口座を登録すると、2回目以降はその都度申請しなくても、対象となった月の高額介護サービス費が登録口座へ自動的に振り込まれる場合もあります。
ただし、初回申請後の取り扱いは全国一律ではないため、自治体によって手続きは異なります。また、振込先口座を変更する場合などには改めて届け出が必要になることもあります。
一度申請すれば以後の手続きが不要とは限らないため、初回申請時に届く案内を確認し、2回目以降の手続きについても確認しておきましょう。
高額介護サービス費に関するよくある質問
最後に、高額介護サービス費に関するよくある質問を紹介します。
高額介護サービス費は誰でも利用できる?
高額介護サービス費は、介護保険サービスを利用し、1ヶ月の対象となる自己負担額が所得区分ごとの上限額を超えた人であれば、利用できます。
ただし、施設の食費や居住費など、高額介護サービス費の対象外となる費用は上限額の計算に含まれないため、注意しましょう。
老人ホームの食費や居住費も対象になる?
介護保険施設などで支払う食費や居住費は、高額介護サービス費の対象にはなりません。
高額介護サービス費の対象となるのは、原則として介護保険が適用されたサービスの自己負担分です。そのため、施設で毎月支払う金額が高額になったからといって、必ず高額介護サービス費を利用できる訳ではないため、注意が必要です。
なお、所得や資産などが一定の要件を満たす人は、介護保険施設やショートステイの食費・居住費の負担を軽減する「特定入所者介護サービス費」という別の制度を利用できる可能性があります。
高額介護サービス費はいつ振り込まれる?
高額介護サービス費が振り込まれる時期は、自治体によって異なります。
介護サービスを利用してから、市区町村がサービス事業者からの請求内容などを確認し、支給対象となる金額を決定するため、実際の振込までには一定の期間がかかります。
利用月から数ヶ月後に支給されるケースもあるため、具体的な振込時期は自治体から届く支給決定通知書などで確認しましょう。
高額介護サービス費と高額医療・高額介護合算療養費制度は併用できる?
高額介護サービス費と高額医療・高額介護合算療養費制度は、条件を満たせば併用できます。
合算する際は、高額療養費や高額介護サービス費などとして支給された金額を差し引いた後の自己負担額を使用します。
そのため、高額介護サービス費を受給した場合でも、その後に残った介護費の自己負担額と医療費の自己負担額が一定の基準を超えれば、高額医療・高額介護合算療養費制度の対象になる可能性があります。
医療費と介護サービス費の両方が継続的にかかっている世帯では、高額介護サービス費だけでなく、高額医療・高額介護合算療養費制度についても確認しておきましょう。
高額介護サービス費の申請書が届かない場合はどうすればいい?
自己負担上限額を超えていると思われるのに申請書が届かない場合は、住んでいる市区町村の介護保険担当窓口へ問い合わせましょう。
手元に介護サービスの利用明細や領収書がある場合は、問い合わせる前に対象となる自己負担額を確認しておくとスムーズです。
高額介護サービス費の申請期限はいつまで?
高額介護サービス費の支給を受ける権利は、原則として2年で時効になります。
時効の起算日は、介護サービスを利用した月の翌月1日が基本です。ただし、自己負担分の支払いが翌月以降になった場合などは取り扱いが異なることがあります。
2026年4月10日に介護サービスを利用した場合
- 時効の起算日→2026年5月1日
- 申請期限→2028年4月30日
申請が遅れた場合でも、時効が成立する前であれば支給を受けられる可能性があります。過去の介護サービス費について申請できるかわからない場合は、市区町村の介護保険担当窓口で確認しましょう。
高額介護サービス費を活用して介護費用の負担を抑えよう
高額介護サービス費は、1ヶ月に支払った介護保険サービスの自己負担額が、所得区分ごとに定められた上限額を超えた場合に、超過分が支給される制度です。
自己負担上限額は所得や世帯の状況によって異なり、同じ世帯で複数の人が介護サービスを利用している場合は、対象となる自己負担額を合算できるケースもあります。
一方、施設の食費や居住費、日常生活費、福祉用具購入費、住宅改修費などは、高額介護サービス費の対象に含まれません。実際に支払った金額のすべてを基準にするのではなく、どの費用が制度の対象になるのか確認することが大切です。
高額介護サービス費の対象になると、市区町村から申請書や案内が届くケースがあります。介護サービス費の負担が大きくなったと感じたら、自己負担上限額や対象費用を確認し、案内が届いた際は忘れずに手続きを進めましょう。
参考資料
厚生労働省|令和6年8月からの特定入所者介護(予防)サービス費の見直しに係る周知への協力依頼について
厚生労働省|高額療養費制度を利用される皆さまへ
厚生労働省|高額介護サービス費の負担限度額が見直されます
生命保険文化センター|公的介護保険で自己負担額が高額になった場合の軽減措置とは?
厚生労働省|高額医療・高額介護合算療養費制度について
介護保険最新情報 Vol.1532 令和8年7月31日


この記事の監修者
岡地 綾子 【ファイナンシャル・プランナー】
2級ファイナンシャル・プランニング技能士。 年金制度や税金制度など、誰もが抱える身近な問題の相談業務を行う。 得意分野は、生命保険・老後の生活設計・教育資金の準備・家計の見直し・相続など。


